Domain pv-projekte.de kaufen?
Wir ziehen mit dem Projekt
pv-projekte.de um.
Sind Sie am Kauf der Domain
pv-projekte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pv-projekte.de kaufen?
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
Ähnliche Suchbegriffe für Grundschuld
Top-Angebote
Produkte zum Begriff Grundschuld:
-
Gesetz über die Kraftloserklärung von Hypotheken-, Grundschuld- und Rentenschuldbriefen in besonderen Fällen, Taschenbuch von Antiphon Verlag,Gesetz Über Die Kraftloserklärung Von Hypotheken-, Grundschuld- Und Rentenschuldbriefen In Besonderen Fällen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-3280-7, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ratgeber PhotovoltaikRatgeber Photovoltaik , Solarstrom und Batteriespeicher für mein Haus , Lüfterkupplungen > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 202506, Autoren: Seltmann, Thomas~Sutter, Jörg, Redaktion: NRW, Verbraucherzentrale, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 240, Themenüberschrift: HOUSE & HOME / Energy, Keyword: EEG; Wärmepumpe; Ladestation für E-Autos; PV-Anlage; Photovoltaikanlagen; Solarenergie; Energie selbst erzeugen; Förderung erneuerbarer Energien; Energieautonomie; Energieautarkie; Energieeinspeisung, Fachschema: Schweiz~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur~Nachhaltigkeit~Sustainable Development~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Energietechnik~Energieversorgung~Umwelt / Schutz, Umweltschutz~Renovierung, Fachkategorie: Nachhaltigkeit~Alternative und erneuerbare Energien und Technik~Energieerzeugung und -verteilung~technischer Umweltschutz~Verbraucherberatung~Hausrenovierung und -ausbau, Warengruppe: TB/Heimwerken/Do it yourself, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 165, Höhe: 18, Gewicht: 422, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundschuld und Floating Charge zur Absicherung von Unternehmenskrediten, Taschenbuch von Kai Schulz-Trieglaff, Peter Lang GmbH, InternationalerGrundschuld Und Floating Charge Zur Absicherung Von Unternehmenskrediten, Taschenbuch Von Kai Schulz-trieglaff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-31840-9, Seitenanzahl: 18474,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hypothek oder Grundschuld zur Absicherung eines Immobiliendarlehns, Taschenbuch von Natasha Piantadosi, GRIN, 978-3-668-85880-0Hypothek Oder Grundschuld Zur Absicherung Eines Immobiliendarlehns, Taschenbuch Von Natasha Piantadosi, Grin, 978-3-668-85880-0, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
-
Kann Grundschuld übertragen werden?
Kann Grundschuld übertragen werden? Ja, Grundschulden können übertragen werden, indem der Gläubiger die Grundschuld an eine andere Person oder Institution abtritt. Dies geschieht in der Regel durch einen notariell beglaubigten Vertrag, in dem die Übertragung der Grundschuld festgehalten wird. Der neue Gläubiger tritt dann an die Stelle des alten Gläubigers und hat die gleichen Rechte und Pflichten in Bezug auf die Grundschuld. Es ist wichtig, dass die Übertragung ordnungsgemäß dokumentiert wird, um Rechtsstreitigkeiten zu vermeiden. Es können auch weitere Kosten wie Notargebühren oder Eintragungsgebühren anfallen, je nach den jeweiligen gesetzlichen Bestimmungen. **
-
Welche Grundschuld wird eingetragen?
Welche Grundschuld wird eingetragen? Wird es eine Grundschuld für eine Hypothek oder eine Grundschuld für eine Kreditsicherung sein? Welche Höhe wird die Grundschuld haben und wie lange wird sie bestehen bleiben? Gibt es spezifische Bedingungen oder Klauseln, die mit der Grundschuld verbunden sind? Welche Auswirkungen wird die Eintragung der Grundschuld auf die Immobilie und die Eigentumsverhältnisse haben? **
-
Wer bestellt die Grundschuld?
Die Grundschuld wird in der Regel von der Bank bestellt, die dem Kreditnehmer das Darlehen gewährt hat. Sie dient der Absicherung des Kredits und wird im Grundbuch eingetragen. Dadurch erhält die Bank das Recht, im Falle einer Zahlungsunfähigkeit des Kreditnehmers die Immobilie zu verwerten, um ihre Forderungen zu begleichen. Die Bestellung der Grundschuld erfolgt meist im Rahmen der Kreditvergabe und ist ein üblicher Bestandteil von Hypothekendarlehen. In einigen Fällen kann auch eine andere Person oder Institution die Grundschuld bestellen, zum Beispiel bei der Übernahme einer bestehenden Finanzierung. **

Wann erlischt die Grundschuld?
Die Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht in der Regel durch die Tilgung des Darlehens. Alternativ kann die Grundschuld auch durch eine Löschungsbewilligung des Gläubigers oder durch Verjährung erlöschen. Die Verjährungsfrist beträgt in der Regel 10 Jahre, kann aber je nach Vertrag und individueller Vereinbarung variieren. Es ist wichtig, dass die Löschung der Grundschuld im Grundbuch eingetragen wird, um sicherzustellen, dass sie erloschen ist und keine weiteren Ansprüche mehr bestehen. **
Wann Grundschuld eintragen lassen?
"Wann Grundschuld eintragen lassen?" Die Eintragung einer Grundschuld sollte in der Regel erfolgen, wenn ein Kredit aufgenommen wird, der durch die Immobilie abgesichert werden soll. Dies dient dazu, dem Gläubiger im Falle einer Zahlungsunfähigkeit des Schuldners das Recht auf Zwangsvollstreckung in die Immobilie zu geben. Es ist wichtig, die Grundschuld zeitnah nach Abschluss des Kreditvertrags eintragen zu lassen, um die Sicherungswirkung zu gewährleisten. Die Eintragung erfolgt beim zuständigen Grundbuchamt und sollte von einem Notar beglaubigt werden. Es ist ratsam, sich vorab rechtlich beraten zu lassen, um alle erforderlichen Schritte korrekt durchzuführen. **
Top-Angebote
Produkte zum Begriff Grundschuld:
-
Eigentum, Grundschuld, Eigentümer-Grundschuld, Gebundene Ausgabe von Otto Sachau, De Gruyter, 978-3-11-111604-4Eigentum, Grundschuld, Eigentümer-grundschuld, Gebundene Ausgabe Von Otto Sachau, De Gruyter, 978-3-11-111604-4, Seitenanzahl: 60119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die deutsche Grundschuld und der schweizerische Schuldbrief, Taschenbuch von Dominique Oliver Ahnsehl, Akademische Verlagsgemeinschaft München,Die Deutsche Grundschuld Und Der Schweizerische Schuldbrief, Taschenbuch Von Dominique Oliver Ahnsehl, Akademische Verlagsgemeinschaft München, 978-3-86924-060-2, Seitenanzahl: 11044,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz über die Kraftloserklärung von Hypotheken-, Grundschuld- und Rentenschuldbriefen in besonderen Fällen, Taschenbuch von Antiphon Verlag,Gesetz Über Die Kraftloserklärung Von Hypotheken-, Grundschuld- Und Rentenschuldbriefen In Besonderen Fällen, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-3280-7, Seitenanzahl: 87,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ratgeber PhotovoltaikRatgeber Photovoltaik , Solarstrom und Batteriespeicher für mein Haus , Lüfterkupplungen > Motorkühlung , Auflage: 3. Auflage, Erscheinungsjahr: 202506, Autoren: Seltmann, Thomas~Sutter, Jörg, Redaktion: NRW, Verbraucherzentrale, Edition: REV, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 240, Themenüberschrift: HOUSE & HOME / Energy, Keyword: EEG; Wärmepumpe; Ladestation für E-Autos; PV-Anlage; Photovoltaikanlagen; Solarenergie; Energie selbst erzeugen; Förderung erneuerbarer Energien; Energieautonomie; Energieautarkie; Energieeinspeisung, Fachschema: Schweiz~Bau / Ökologie~Ökologie / Bauen, Wohnen, Haushalt~Architektur / Bauökologie, Nachhaltigkeit, Grüne Architektur~Nachhaltigkeit~Sustainable Development~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Energietechnik~Energieversorgung~Umwelt / Schutz, Umweltschutz~Renovierung, Fachkategorie: Nachhaltigkeit~Alternative und erneuerbare Energien und Technik~Energieerzeugung und -verteilung~technischer Umweltschutz~Verbraucherberatung~Hausrenovierung und -ausbau, Warengruppe: TB/Heimwerken/Do it yourself, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 165, Höhe: 18, Gewicht: 422, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **
-
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
-
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
-
Kann Grundschuld übertragen werden?
Kann Grundschuld übertragen werden? Ja, Grundschulden können übertragen werden, indem der Gläubiger die Grundschuld an eine andere Person oder Institution abtritt. Dies geschieht in der Regel durch einen notariell beglaubigten Vertrag, in dem die Übertragung der Grundschuld festgehalten wird. Der neue Gläubiger tritt dann an die Stelle des alten Gläubigers und hat die gleichen Rechte und Pflichten in Bezug auf die Grundschuld. Es ist wichtig, dass die Übertragung ordnungsgemäß dokumentiert wird, um Rechtsstreitigkeiten zu vermeiden. Es können auch weitere Kosten wie Notargebühren oder Eintragungsgebühren anfallen, je nach den jeweiligen gesetzlichen Bestimmungen. **
Ähnliche Suchbegriffe für Grundschuld
-
Grundschuld und Floating Charge zur Absicherung von Unternehmenskrediten, Taschenbuch von Kai Schulz-Trieglaff, Peter Lang GmbH, InternationalerGrundschuld Und Floating Charge Zur Absicherung Von Unternehmenskrediten, Taschenbuch Von Kai Schulz-trieglaff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-31840-9, Seitenanzahl: 18474,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hypothek oder Grundschuld zur Absicherung eines Immobiliendarlehns, Taschenbuch von Natasha Piantadosi, GRIN, 978-3-668-85880-0Hypothek Oder Grundschuld Zur Absicherung Eines Immobiliendarlehns, Taschenbuch Von Natasha Piantadosi, Grin, 978-3-668-85880-0, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voltcraft, Detektor, VC121 PV Solarenergie-MessgerätPräzise Messergebnisse. Arbeitet die Solaranlage tadellos? Für Aufklärung sorgt das Voltcraft VC121 PV Solar Panel Messgerät durch die Prüfung von maximaler Leistung (bis zu 800 Watt), Spitzenspannung, Spitzenstrom, Leerlaufspannung und Kurzschlussstrom. Auch vor Überlast und Übertemperatur warnt das Messgerät. Alle Messwerte können sowohl manuell als auch automatisch ermittelt werden. Praktische Features. Das grosse Display mit Hintergrundbeleuchtung zeigt verschiedene Messergebnisse simultan und übersichtlich an. Zur leichteren Auswertung steht eine Data-Hold-Funktion zur Verfügung. Die Batteriestandanzeige warnt vor Betriebsausfall bei schwacher Batterie. Passendes Zubehör. Zum Lieferumfang des VC121 PV Solar Panel Messgeräts gehören Solarpanel-Stecker sowie ein Entriegelungskit, um Solar-Steckverbinder zu lösen. Ausserdem befinden sich im Paket eine 9V-Blockbatterie sowie die Bedienungsanleitung.84,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
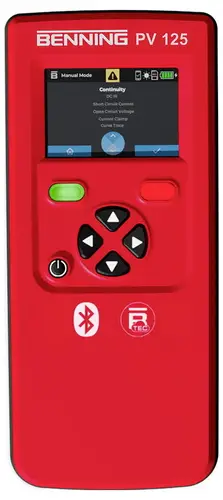
Benning PV 125 Photovoltaik-MessgerätBenning PV 125. PV-Installationstester. Geeignet für Solarteure (Erstinbetriebnahme, Wiederholungsprüfung, Fehlersuche), Photovoltaik-Sachverständige sowie Service-, Reinigungs- und Wartungsteams. PV-Installationstester für die normgerechte Installations- und Wiederholungsprüfung netzgekoppelter PV-Systeme bis 1500 V gemäß VDE 0126-23-1 (DIN EN 62446-1) und VDE 0126-23-2 (DIN EN 62446-2) mit Prüfverfahren 1. Leistungsstark - 1500 V (Uo/c), 25 A (Is/c) und RISO-Messung. Einfache Bedienung für die schnelle und zuverlässige Prüfung. Automatische Prüfabläufe und manuelle Einzelmessungen für die effektive Fehleranalyse. Interner Messwertspeicher für 1000 Automessungen gegliedert durch eine komfortable Speicherorganisation über Objekt (10), Wechselrichter (10) und Strang (20). Leistungsoptimiert für moderne PV-Module neuester Zelltechnologie. Leerlaufspannung (Uoc) bis 1500 V DC mit automatischer Anzeige der Spannungspolarität und Warnung bei Falschpolung. Leistungsstarke PV-Generatoren mit hohen Kapazitäten können die Maximalwerte der messbaren Leerlaufspannung des Geräts reduzieren. Im Falle zu hoher Kurzschlussströme schützt sich das Gerät vor Überlastung und verweigert die Messung. Kurzschlussstrom (Is/c) bis 25 A DC, Isolationswiderstand (Riso) mit Prüfspannung 250 V, 500 V, 1000 V, 1500 V bis 999 MOhm, Schutzleiterwiderstand (Rpe) mit Prüfstrom: ± 200 mA DC bis 199 Ohm, Betriebsprüfung des PV-Strangs durch Strommessung bis 400 A und DC-Leistungsmessung bis 600 kW2548,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Grundschuld wird eingetragen?
Welche Grundschuld wird eingetragen? Wird es eine Grundschuld für eine Hypothek oder eine Grundschuld für eine Kreditsicherung sein? Welche Höhe wird die Grundschuld haben und wie lange wird sie bestehen bleiben? Gibt es spezifische Bedingungen oder Klauseln, die mit der Grundschuld verbunden sind? Welche Auswirkungen wird die Eintragung der Grundschuld auf die Immobilie und die Eigentumsverhältnisse haben? **
-
Wer bestellt die Grundschuld?
Die Grundschuld wird in der Regel von der Bank bestellt, die dem Kreditnehmer das Darlehen gewährt hat. Sie dient der Absicherung des Kredits und wird im Grundbuch eingetragen. Dadurch erhält die Bank das Recht, im Falle einer Zahlungsunfähigkeit des Kreditnehmers die Immobilie zu verwerten, um ihre Forderungen zu begleichen. Die Bestellung der Grundschuld erfolgt meist im Rahmen der Kreditvergabe und ist ein üblicher Bestandteil von Hypothekendarlehen. In einigen Fällen kann auch eine andere Person oder Institution die Grundschuld bestellen, zum Beispiel bei der Übernahme einer bestehenden Finanzierung. **
-
Wann erlischt die Grundschuld?
Die Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht in der Regel durch die Tilgung des Darlehens. Alternativ kann die Grundschuld auch durch eine Löschungsbewilligung des Gläubigers oder durch Verjährung erlöschen. Die Verjährungsfrist beträgt in der Regel 10 Jahre, kann aber je nach Vertrag und individueller Vereinbarung variieren. Es ist wichtig, dass die Löschung der Grundschuld im Grundbuch eingetragen wird, um sicherzustellen, dass sie erloschen ist und keine weiteren Ansprüche mehr bestehen. **
-
Wann Grundschuld eintragen lassen?
"Wann Grundschuld eintragen lassen?" Die Eintragung einer Grundschuld sollte in der Regel erfolgen, wenn ein Kredit aufgenommen wird, der durch die Immobilie abgesichert werden soll. Dies dient dazu, dem Gläubiger im Falle einer Zahlungsunfähigkeit des Schuldners das Recht auf Zwangsvollstreckung in die Immobilie zu geben. Es ist wichtig, die Grundschuld zeitnah nach Abschluss des Kreditvertrags eintragen zu lassen, um die Sicherungswirkung zu gewährleisten. Die Eintragung erfolgt beim zuständigen Grundbuchamt und sollte von einem Notar beglaubigt werden. Es ist ratsam, sich vorab rechtlich beraten zu lassen, um alle erforderlichen Schritte korrekt durchzuführen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.